

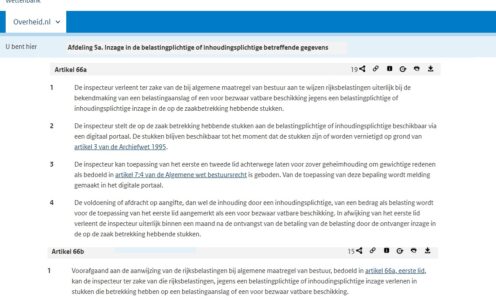
Op 1 januari is artikel 66a AWR toegevoegd; één van de belangrijkste formeelrechtelijke wijzigingen van de afgelopen jaren. Wat voegt dit voor u toe?
Doel van de regeling
Het inlopen van de informatieachterstand van u en uw cliënt ten opzichte van de inspecteur. Het inzagerecht in bezwaar bestond al langer, maar dit nieuwe artikel 66a AWR gaat verder en dieper. Zo kan de beslissing om een aangifte te controleren (bijvoorbeeld een boekenonderzoek) zichtbaar zijn in het dossier.
Hoe wordt dit bereikt?
Het gaat om een actief inzagerecht: er is geen verzoek meer nodig. Uiterlijk bij de bekendmaking van een belastingaanslag of voor bezwaar vatbare beschikking verleent de inspecteur inzage in de “op de zaak betrekking hebbende stukken” (art. 66a lid 1 AWR), via het digitale portaal. Sommige documenten bevatten een geheimhoudingsmelding; de daar genoemde stukken kunnen later alsnog (bijvoorbeeld in bezwaar) worden verstrekt.
Voor welke middelen geldt het?
Vanwege ICT-uitdagingen vindt gefaseerde invoering plaats; voor nu geldt het enkel voor de inkomstenbelasting. Per 1 januari 2032 geldt het voor alle middelen. In de tussentijd geldt aanvullend artikel 66b AWR: een discretionaire bevoegdheid van de inspecteur om op verzoek vóór 2032 al stukken te verstrekken.
Wat betekent dit voor uw praktijk?
Het geeft vollediger zicht op het dossier. Direct na de aanslag of beschikking kunt u het dossier raadplegen en beoordelen of de inspecteur alle relevante stukken heeft gebruikt. Meent u dat het dossier onvolledig is, dan moet dat worden aangevoerd in de bezwaarprocedure tegen de aanslag of beschikking zelf. Wees ook alert op de geheimhoudingsmeldingen. Als de inspecteur een stuk geheimhoudt, blijft de inhoud onzichtbaar, maar wordt de reden wél in het portaal vermeld. Die melding is een signaal dat er mogelijk nog stukken zijn die u in bezwaar alsnog kunt opvragen. De inspecteur kan zich daarbij beroepen op gewichtige redenen als privacy van derden, privacy van ambtenaren, effectieve controle en controlestrategie, ongehinderde opsporing, of juridische adviezen over de procespositie. Met name de uitzondering controlestrategie moet de inspecteur terughoudend toepassen.
Tegelijk is de belangenafweging in deze actieve fase grofmaziger dan in bezwaar, vanwege het grotendeels geautomatiseerde proces. Het kan dus voorkomen dat in bezwaar alsnog stukken of passages worden verstrekt die eerder op grond van art. 66a/66b AWR niet zijn verstrekt. Voor adviseurs betekent dit: een geheimhoudingsmelding is geen eindpunt, maar een aanknopingspunt om in bezwaar de volledigheid van het dossier aan de orde te stellen. Voor zover ik heb kunnen nagaan, zijn er nog geen gepubliceerde rechtbankuitspraken waarin artikel 66a AWR inhoudelijk aan de orde is gekomen.
Kortom: het fiscale inzagerecht is verschoven van een verzoekplicht naar een actieve verplichting van de inspecteur. Dat vraagt van adviseurs om het dossier eerder en proactief door te nemen en alle onvolkomenheden aan te voeren in bezwaar. Hoe pakt u dit in uw praktijk op?
Meer weten over formeel belastingrecht, inzage en fiscale boetes? Stuur me gerust een bericht.